미추홀세무법인 | 기장대리, 양도·상속·증여세 전문 세무사

본문 바로가기 주메뉴 바로가기

세무정보

세무뉴스

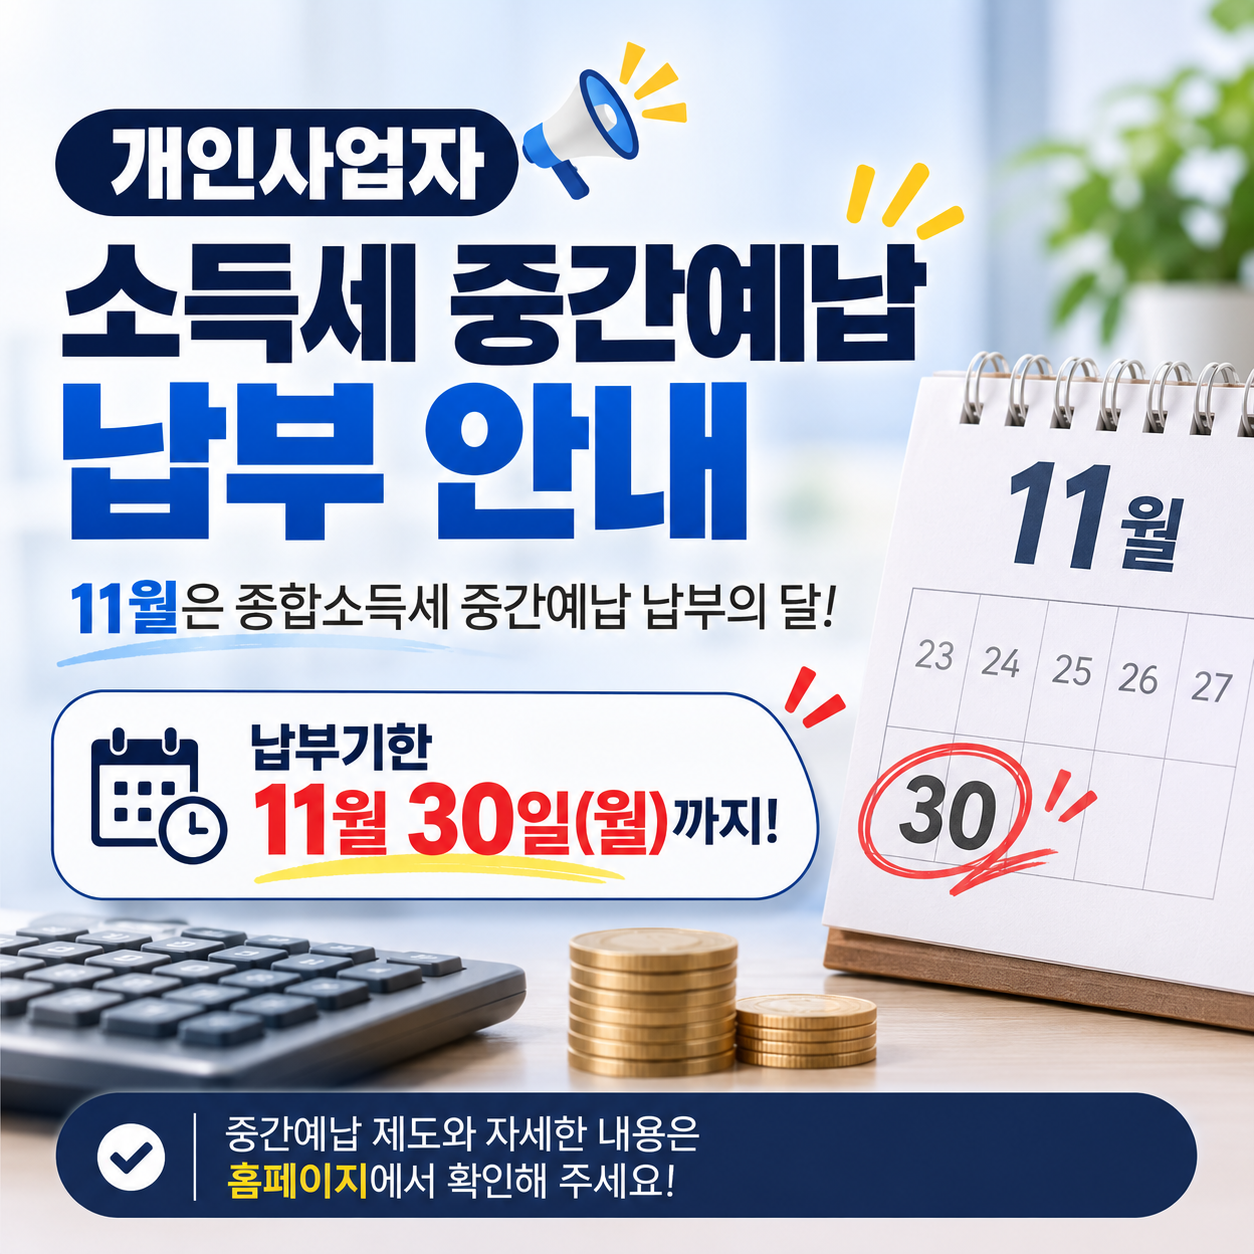
  • 개인사업자 소득세 중간예납 납부 11.30일까지!
      ○11월은 종합소득세 중간예납 납부의 달입니다. 국세청은 종합소득이 있는 개인사업자에게 납부고지서를 발송하며, 고지서를 받은 개인사업자는 11월 30일(월)까지 세액을 납부해야 합니다.  -중간예납세액은 직전 과세기간인 2025년 귀속분 종합소득세액의 1/2이며, 납부한 세액은 2027년 5월(성실신고사업자는 6월) 종합소득세 확정신고시 기납부세액으로 공제됩니다.   -중간예납세액이 50만 원 미만이거나 고지제외 사유*에 해당하는 자는 중간예납 대상에서 제외되며, 국세청에서 납부고지서가 발송되지 않습니다.   * 중간예납 고지 제외자   ① 중간예납세액이 50만 원 미만인 경우 ② 이자・배당・근로・연금·기타소득만 있는 자 ③ 사업소득 중 분리과세 주택임대소득만 있는 자 ④ 저술가・화가・배우・가수 등 자영예술가 및 직업운동가 ⑤ 보험모집인, 납세조합가입자, 주택조합원 등 ⑥ 단일소득 사업자로서 중간예납기간종료일(’26.6.30.) 이전 휴・폐업자 ⑦ ’25.12.31. 현재 비사업자로서 ’26년 중 신규 사업 개시자○ 지난해보다 올해 상반기(2026.1.1.∼6.30.) 사업실적이 줄어 중간예납세액 납부가 부담되는 경우, 중간예납 추계액 신고를 통해 세금 부담을 줄일 수 있습니다.   -2026년 상반기 사업실적을 기준으로 계산한 2026년 중간예납 추계액이 2025년 귀속 종합소득세액(중간예납기준액)의 30%에 미달하는 경우 11.30.(월)까지 추계액 신고 및 납부가 가능합니다.   -계산된 중간예납 추계액이 50만 원 미만인 경우에는 추계액 신고만 하고 실제 납부는 하지 않아도 됩니다.    - 한편, 직전년도 수입금액이 일정금액 이상인 복식부기 의무자가 전년도 종합소득세액이 없으나 상반기 사업소득이 있는 경우에는, 고지서를 받지 않았더라도 중간예납 추계액 신고를 해야 합니다.  * 중간예납 고지세액 조회 방법   ‣(홈택스) 로그인 ➜ 세금신고 ➜ 종합소득세 신고 ➜ 중간예납 고지 세액 확인 또는, 로그인 ➜ My홈택스 ➜ 고지 ○ 고지받은 중간예납세액 혹은 신고한 중간예납 추계액이 1천만 원을 초과하는 경우, 분납할 세액을 차감한 금액만 11.30.(월)까지 납부하고, 분납할 세액은 내년 1월 초에 발송되는 고지서로 내년 2.1.(월)까지 납부할 수 있습니다.   -또한, 자연재해 및 사업 부진 등으로 경영에 어려움을 겪는 사업자가 납부기한 연장을 신청할 경우, 최대 9개월까지 납부기한 연장이 가능합니다.  
    2026-11-09
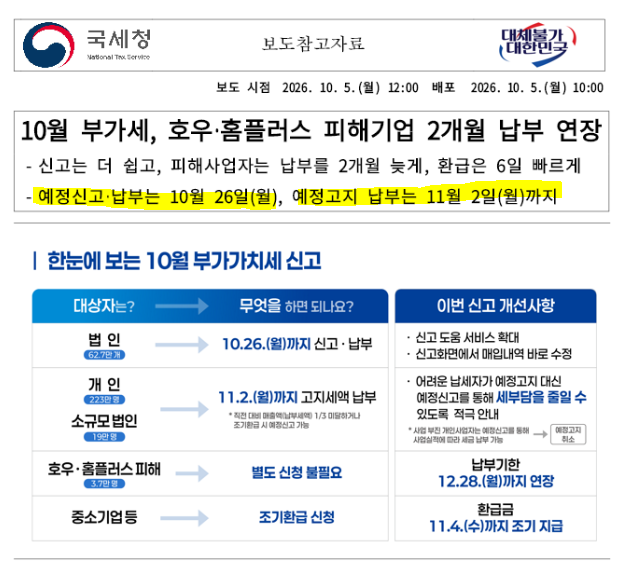
  • 부가가치세 예정신고・납부는 10.26일(월), 예정고지 납부는 11.2일(화)까지 입니다 ...
    □ 2026.2기 부가가치세 예정신고・납부는 10월 26일(월)까지 입니다.  〇부가가치세 과세사업을 영위하는 법인사업자는 '26.7.1.부터 9.30.까지의 사업실적에 대한 부가가치세를 10월 26일(월)까지 신고·납부하여야 합니다.  □ 올해 ’26.2기 부가가치세 예정고지 납부기간은 11월 2일(화)까지 입니다. 〇 예정고지 대상자인 개인 일반과세자와 ’26년 1기 공급가액이 소규모인 법인사업자에게는 국세청에서 ’26년 제2기 부가가치세 예정고지서를 발송합니다. △ 소규모 법인은 직전 과세기간(’26년1월∼6월) 공급가액 합계액이 1억 5천만 원 미만인 법인사업자입니다. 〇 예정고지 대상자는 예정신고 대신 국세청에서 받은 예정고지서로 직전 과세기간 납부세액의 절반에 해당하는 세액을 납부하면 됩니다.  ※ 예정고지세액 50만원 미만은 고지하지 않으며, ’26.2기 확정신고 시 신고・납부  △ 다만, 3개월간 매출액 또는 납부세액이 직전 과세기간 대비 1/3에 미달하거나 조기환급이 발생하면 예정신고를 할 수 있고, 신고하면 예정고지 세액은 취소됩니다.  ※ 예정고지를 받은 개인사업자 중 예정신고를 해도 되는 사업자를 국세청에서 별도안내 〇 국세청에서는 10월 초순에 개천절·한글날 등 휴일이 집중됨에 따라  예정고지서 송달이 지연될 우려가 있어 올해에도 예정고지 납부기한을 11월 2일(화)까지 일괄 연장하였습니다.  ※ 예정고지 세액은 홈택스에 로그인하여 직접 확인할 수 있으며, ARS 전화(☎1544-9944)로도 조회할 수 있음   *(접근 경로) [홈택스]→세금신고→부가가치세신고→신고도움자료조회→예정고지 세액                       [손택스]→세금신고→부가가치세신고→부가가치세 예정고지 세액 조회
    2026-10-07
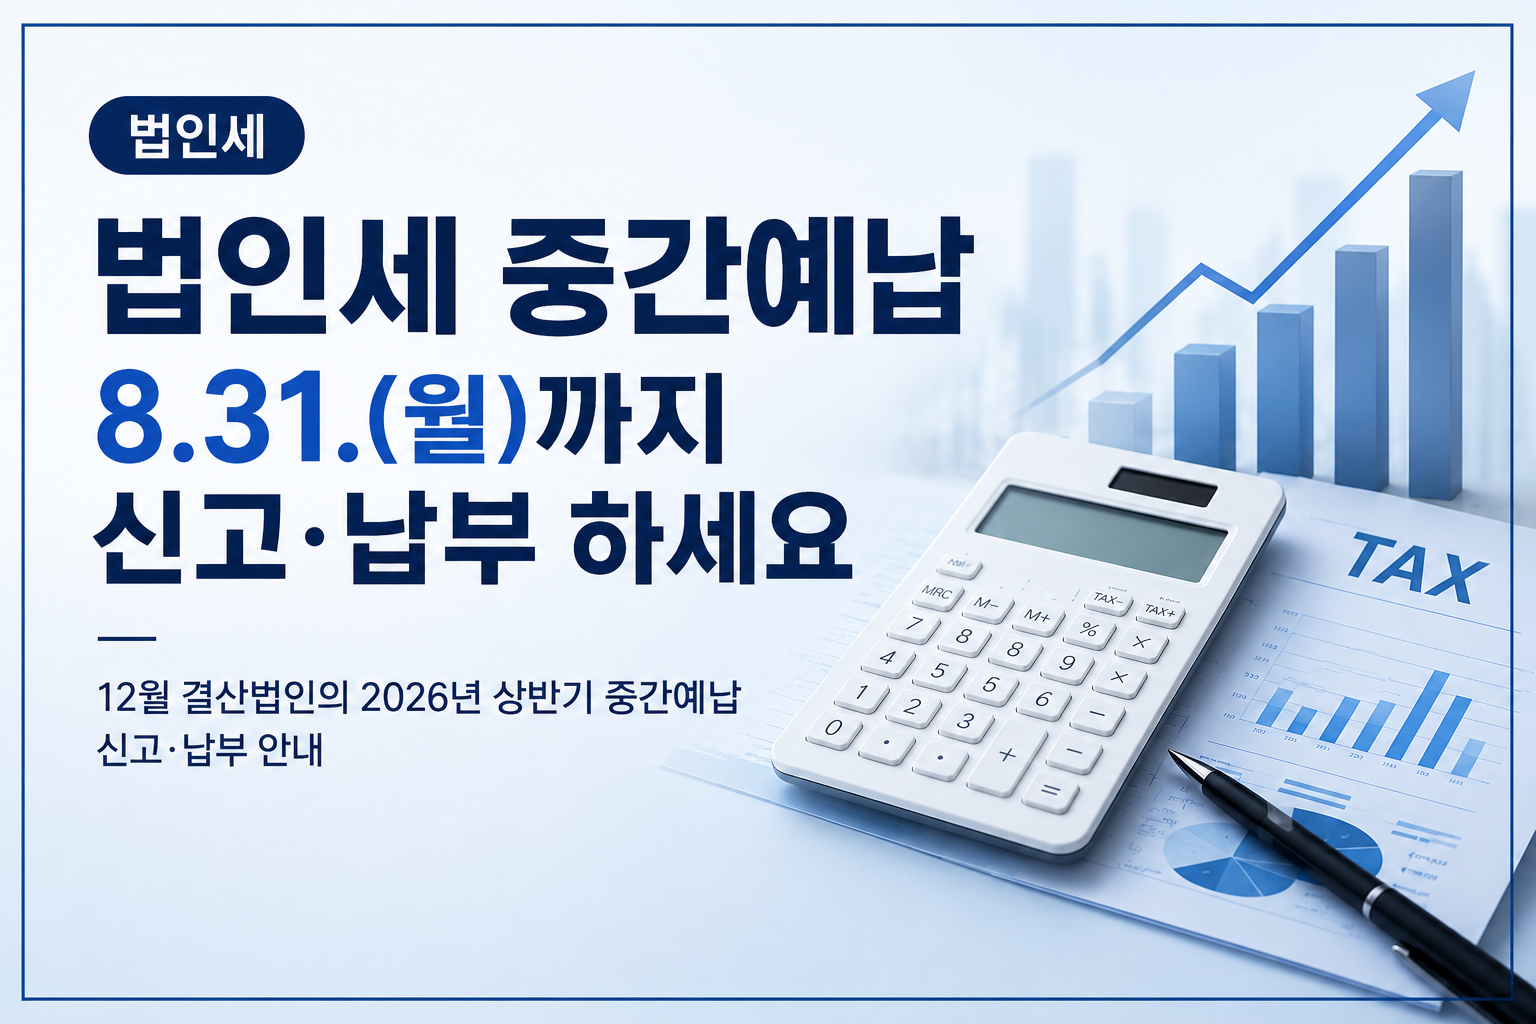
  • 법인세 중간예납 8.31.(월)까지 신고·납부 하세요
    □ 12월 결산법인은 2026년 올해 상반기(1.1.~6.30.)를 중간예납 대상기간으로 하여 8월 31일까지 법인세 중간예납세액을 신고·납부하여야 합니다.□ 법인세 중간예납은 ①직전 사업연도 산출세액의 50%로 하거나                                     ②올해 상반기 사업실적을 가결산하여 신고·납부 할 수 있습니다.  ㅇ공정거래위원회가 지정한 공시대상기업집단 소속 법인은 가결산 방식으로만 신고·납부 하여야 합니다.(중소기업은 직전 사업연도 산출세액의 50% 납부 가능)□ 직전 사업연도 산출세액 기준으로 계산한 중간예납 세액이 50만 원 미만인 중소기업, 2026년도 중 신설된 법인, 이자소득만 있는 비영리법인, 휴업 등의 사유로 올해 상반기 수입금액이 없는 법인은 중간예납 신고·납부 의무가 없습니다. 중간예납 신고․납부의무 면제 대상• 직전 사업연도 산출세액 기준으로 계산한 금액이 50만 원 미만인 중소기업• 해당 사업연도 중 신설법인(합병 또는 분할에 의한 신설법인은 제외)•중간예납기간에 휴업 등의 사유로 사업수입금액이 없는 법인, 각 사업연도의 기간이 6개월 이하인 법인, 청산법인 및 국내사업장이 없는 외국법인•직전사업연도 법인세액이 없는 유동화전문회사 등• 조세특례제한법 제121조의2에 의해 법인세가 전액 면제되는 외국인 투자기업• 이자소득만 있는 비영리법인• 「초․중등교육법」 제3조 제3호 및 「고등교육법」 제3조에 따른 사립학교를 경영하는 학교법인, 「산업교육진흥 및 산학연협력촉진에 관한 법률」에 따른 산학협력단 등  □ 중간예납세액이 1천만 원을 초과할 경우 중소기업은 2개월, 그 외 일반기업은 1개월까지 세금을 분납할 수 있습니다.□ 국세청에서는 ❶고환율, ❷고유가, ❸홈플러스 관련 피해 중소기업의 법인세 중간예납 납부기한을 납세자 신청 없이 직권으로 2개월(8.31→11.2.) 연장 합니다.| 중간예납 직권 납부기한 연장 대상 | 구 분선 정 기 준❶고환율 피해 중소기업수입원재료 의존도가 높은 제조업, 도소매업, 음식업으로 전년(25년) 하반기 대비 올해 상반기 부가가치율이 40% 이상 감소한 중소기업❷고유가 피해 중소기업원가에서 유류비가 차지하는 비중이 큰 운수업으로 전년(25년) 하반기 대비 올해 상반기 부가가치율이 40% 이상 감소한 중소기업❸홈플러스 관련 피해 중소기업25년 매출액 중 홈플러스 매출액이 30% 이상인 중소기업
    2026-08-06
  • 2026년 제1기 확정 부가가치세는 7월 27일(월)까지 신고・납부하여야 합니다.
    □ 부가가치세 과세사업을 영위하는 개인 일반과세자와 법인사업자는  2026년 제1기(1.1~6.30. 기간) 확정 부가가치세를 7월 27일(월)까지 신고・납부하여야 합니다. 〇간이과세자 중 세금계산서를 발급하지 않은 예정부과대상자는 고지된 예정부과세액을 7월27일(월)까지 납부하여야 합니다.  - 예정부과대상자는 직전과세기간인 2025년(1.1.~12.31.) 납부세액의 1/2이 50만원 이상인 간이과세자만 해당됩니다.(50만원 미만은 고지 제외) - 예정부과대상자 중 상반기 매출액 또는 납부세액이 직전 연도 대비 1/3에 미달한 경우에는 신고할 수 있으며, 신고 시 예정부과세액은 취소됩니다. 〇 간이과세자 중에도 올해 상반기에 세금계산서를 발급한 간이과세자는 상반기 실적을 신고·납부하여야 합니다. 〇 법인사업자 중에서도 직전과세기간인 2025년 2기(7.1.~12.31. 6개월) 공급가액 합계액이 1억 5천만원 미만인 경우는, 국세청이 부가가치세 예정고지한 세액을 7월 27일까지 납부하여야 합니다. □국세청에서는 지속되는 고환율, 고유가로 어려움을 겪고 있는 소상공인 등의 자금 유동성을 높이기 위해 납부기한을 별도신청 없이 2개월(9.28.까지) 직권연장 합니다.    | ’26.1기 확정 납부기한 직권 연장 대상자 현황 |구 분선정기준❶고환율 피해기업(개인) ‘25년 매출액 5억원 이상 및 수출비중 50% 이상인 개인(법인) ‘25년 수출비중 50% 이상인 중소·중견기업❷창업초기 청년사업자’24년 이후 개업한 청년사업자(’91∼’06년생 대표자)로서, ’25년 연간 매출액이 10억원 이하인 사업자(임대업 제외)❸매출액 급감 소상공인2025년 연간 매출액이 10억원 이하이고, ’25.2기 매출액이 전년 동기 대비 50% 이상 감소한 사업자(임대업 제외)❹간이과세자간이과세자 중 예정신고 및 예정부과대상자(임대업 제외)  〇 납부기한 직권연장 대상자는 국세청에서 개별안내 하며 국세청  홈택스에서도 확인가능 합니다. * 홈택스 > 신고도움 자료조회 > 신고자료 통합조회 □ 7월 27일(금)까지 부가가치세 확정신고 및 납부를 완료하지 않으면<직권 납기연장된 자 제외> 무신고가산세(최대 20%), 납부불성실가산세(일수 계산) 등이 발생하므로, 국세청에서 제공받는 사업자별 신고도움자료와 기타 세정지원 사항 등 참고하여 기간내 신고하여 불이익이 없도록 해야 합니다.
    2026-07-02
  • 종합소득세 신고는 6.1.(월)까지! (성실신고확인 대상자는 6.30.까지)
    □5월은 종합소득세 및 개인지방소득세 신고・납부의 달로 ’25년도에 종합소득이 있는 개인은 ’26.6.1.(월)까지 종합소득세와 개인지방소득세를 신고・납부해야 합니다. ○종합소득이 있는 개인 중, ’25년 수입금액이 업종별로 일정 규모 이상 사업자인 성실신고확인 대상자*는 세무대리인이 작성한 「성실신고확인서」를 첨부하여 ’26.6.30.(화)까지 신고・납부해야 합니다. -(성실신고확인 대상자)란 ’25년 귀속 수입금액이 ⓵도・소매업 등 15억 원, ⓶제조업・음식업 등 7.5억 원, ⓷임대업・서비스업 등 5억 원 이상인 사업자입니다.  □ 종합소득세를 신고‧납부하는 납세자는 개인지방소득세도 같은 기간 내에 지방자치단체(시・군・구)에 신고・납부 해야 합니다.  ○홈택스(PC)와 손택스(모바일)에서 종합소득세 신고를 마치면 신고내용이 실시간 자동 연계되어 개인지방소득세까지 한 번에 신고할 수 있습니다. ○ 특히 올해부터는 소득세를 기한 내에 신고하더라도 개인지방소득세를 신고하지 않는다면 개인지방소득세 무신고가산세가 부과되니, 잊지 말고 신고하여야 합니다.
    2026-05-07
실시간 상담 TOP